Si compraste tu casa con hipoteca antes del 1 de enero de 2013 y sigues viviendo en ella: cuánto te deduces cada año, qué pagos cuentan, cuánto te conviene adelantar antes del 31 de diciembre para llegar al máximo y qué hacer para no perder la deducción.
En corto
- Si compraste tu vivienda habitual antes del 1 de enero de 2013 y te aplicaste la deducción en 2012 o antes, la sigues teniendo cada año mientras sea tu casa.
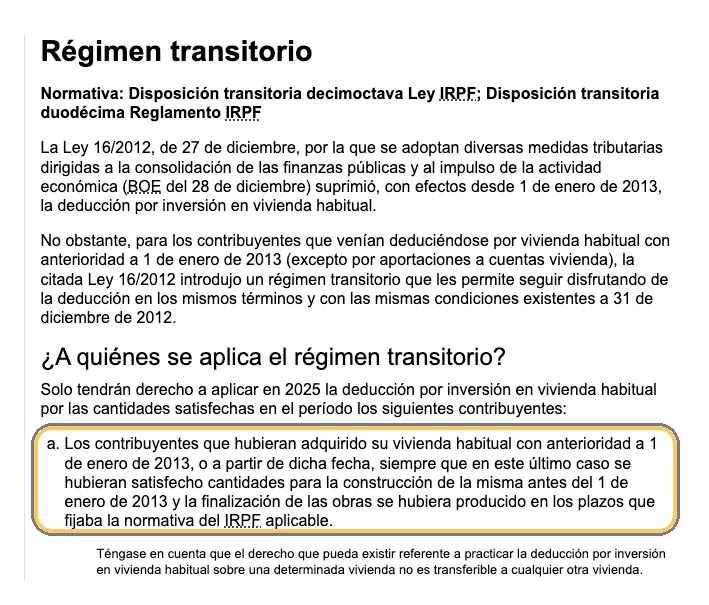
- Te deduces el 15 % de lo que pagas en el año por tu vivienda: un 7,5 % en el tramo estatal y otro 7,5 % en el autonómico.
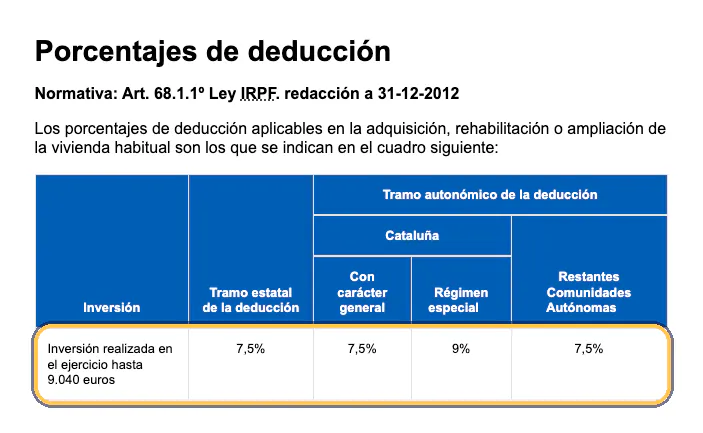
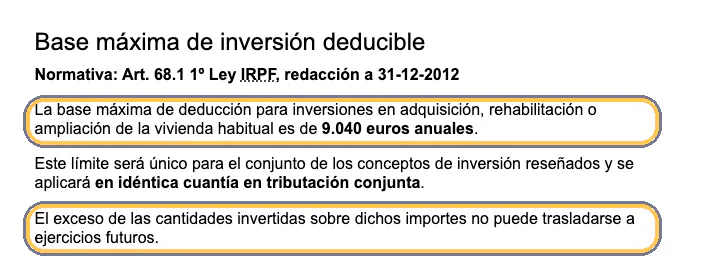
- Cuenta como mucho 9.040 € al año. Por eso lo máximo que te deduces son 1.356 €.
- El tope que no usas no pasa al año siguiente. Si pagas menos de 9.040 € al año, puedes adelantar hipoteca antes del 31 de diciembre para llegar.
- Cambiar la hipoteca de banco no te la quita. Cambiarte de casa, sí: la deducción no pasa a la vivienda nueva.
- Lo que devuelves al banco en el año tiene que salir de lo que ahorras ese año: Hacienda comprueba que tu patrimonio haya crecido, como poco, lo que has devuelto.
Las cifras
Qué cuenta para llegar a los 9.040 € (lo que pagas tú en el año, no lo que firmas):
- La cuota de la hipoteca: lo que devuelves del préstamo y los intereses.
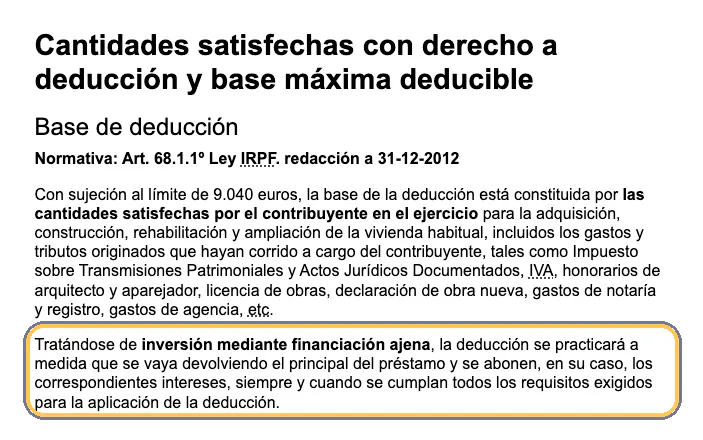
- Lo que adelantes de hipoteca. La Agencia Tributaria dice que la deducción se aplica «a medida que se vaya devolviendo el principal del préstamo».
- Los demás gastos de la financiación, como los de cancelar un préstamo y firmar otro el mismo día.
- Las primas del seguro de vida y del seguro de incendios, si van en las condiciones de tu hipoteca.
- El coste de un seguro del tipo de interés de la hipoteca, si lo tienes, restando lo que te haya pagado.
Qué no cuenta: lo que pagaste por la cláusula suelo si el banco te lo devuelve, ni la parte de una ampliación de la hipoteca que usaste para otras cosas (un coche, una reforma de otra casa).
| Lo que pagas al año | Te deduces | Te queda de tope |
|---|---|---|
| 3.000 € (250 € al mes) | 450 € | 6.040 € |
| 4.800 € (400 € al mes) | 720 € | 4.240 € |
| 6.000 € (500 € al mes) | 900 € | 3.040 € |
| 7.200 € (600 € al mes) | 1.080 € | 1.840 € |
| 9.040 € o más | 1.356 € | 0 € |
Lo que pagas por encima de 9.040 € no te da más deducción, ni este año ni el siguiente.
Cómo calcular lo tuyo
Ejemplo 1: cuota de 500 € al mes en Valencia, con la hipoteca solo a tu nombre.
- Pagas 500 × 12 = 6.000 € al año.
- Te deduces el 15 % de 6.000 € = 900 €.
- Te quedan 9.040 − 6.000 = 3.040 € de tope sin usar.
- Si adelantas 3.040 € de hipoteca antes del 31 de diciembre, llegas a 9.040 € y te deduces 1.356 €: 456 € más que sin adelantar.
Ejemplo 2: cuota de 700 € al mes y un seguro de vida de la hipoteca de 300 € al año. Pagas 8.700 € y te deduces 1.305 €. Te faltan 340 € para el tope: adelantarlos te da 51 € más. Adelantar más no te da más deducción, aunque te ahorra intereses.
Pega esto en ChatGPT o en Claude y contesta a lo que te pregunte:
Quiero saber cuánto me puedo deducir este año en el IRPF por la hipoteca de mi casa, con la deducción por inversión en vivienda habitual del régimen transitorio (compras anteriores al 1 de enero de 2013). Estas son las reglas de la Agencia Tributaria:
- Se deduce el 15 % de lo pagado en el año por la vivienda habitual (7,5 % estatal y 7,5 % autonómico; en Cataluña, en algunos casos, el autonómico es del 9 %).
- Cuenta como mucho 9.040 euros al año. Lo que no se usa del tope no pasa al año siguiente.
- Cuentan la cuota (capital e intereses), lo que se adelante de hipoteca en el año, los gastos de la financiación y las primas del seguro de vida y de incendios si están en las condiciones del préstamo.
- No vale en el País Vasco ni en Navarra.
- Hacienda solo deja deducir lo que ha crecido el patrimonio en el año: lo devuelto al banco (sin intereses) tiene que salir del ahorro de ese año.

Hazme estas preguntas de una en una y espera a que te conteste:
1. En qué comunidad autónoma vivo.
2. En qué año compré la casa y si me apliqué esta deducción en 2012 o antes.
3. Cuánto pago de cuota al mes y cuántos meses de este año la he pagado o la voy a pagar.
4. Cuánto pago al año de seguro de vida y de incendios ligados a la hipoteca.
5. Si ya he adelantado algo de hipoteca este año, y cuánto, y si el adelanto saldría de lo que he ahorrado este año o de ahorros de antes.
6. Si la casa es solo mía o de dos personas, y si hacemos la renta juntos o por separado.

Con mis respuestas, hazme la cuenta paso a paso: cuánto llevo pagado, cuánto me deduzco, cuánto me falta para el tope de 9.040 euros y cuánto ganaría si adelanto lo que falta antes del 31 de diciembre. Recuérdame que pregunte al banco por la comisión de adelantar. Si algo no está claro, dímelo en vez de suponerlo.
Plazos y papeles
- Cuándo adelantar: cuenta lo que pagas en el año. Para la renta de 2026, el adelanto tiene que estar pagado antes del 31 de diciembre de 2026. Pídelo al banco con unos días de margen.
- Dónde se aplica: en tu declaración de la renta (el modelo 100), en el apartado de la deducción por inversión en vivienda habitual. La de 2026 se presenta en 2027.
- Tienes que presentar la renta: si te aplicas esta deducción, estás obligado a presentar la declaración, aunque por tus ingresos no tuvieras que hacerlo.
- Qué guardar: la escritura de compra, el certificado anual del banco con lo pagado (capital, intereses y seguros) y el justificante de cada adelanto.
- Si cambias la hipoteca de banco: el préstamo nuevo tiene que servir para cancelar el anterior. Guarda los papeles que lo demuestran.
- Si vendes la casa: según una resolución del Tribunal Económico-Administrativo Central del 20 de octubre de 2025, lo que uses del dinero de la venta para cancelar la hipoteca puede entrar en la deducción de ese año.
Qué preguntar
A tu banco, antes de adelantar:
Hola. Quiero hacer una amortización anticipada de [X] € de mi hipoteca antes del 31 de diciembre. ¿Me cobráis comisión por adelantar y cuánto? ¿Qué día tengo que pedirlo como muy tarde para que el pago quede hecho este año? Gracias
A tu banco, para tener los papeles:
Hola. Para la renta necesito el certificado de lo que he pagado este año por mi hipoteca: capital, intereses, adelantos y las primas de los seguros de vida e incendios ligados al préstamo. ¿Me lo podéis mandar? Gracias
A tu gestoría, si sois dos en la hipoteca:
Hola. Mi pareja y yo compramos la casa antes de 2013 a medias y los dos pagamos la hipoteca. Nos aplicamos la deducción por vivienda habitual. ¿Cómo nos conviene hacer la renta para aprovechar el tope de 9.040 €, juntos o por separado? Gracias
A tu gestoría, si tienes dudas de si te toca:
Hola. Compré mi vivienda habitual en [año] con hipoteca, pero no me apliqué la deducción por vivienda en 2012 ni antes porque [no presentaba la renta / me salía a cero / otro motivo]. ¿Puedo aplicármela ahora con el régimen transitorio? Gracias
Errores típicos
- Dejar el tope a medias. Con una cuota de 500 € al mes, pagas 6.000 € al año y te dejas 456 € de deducción cada año que no adelantas.
- Adelantar en enero en vez de en diciembre. Cuenta el año en que pagas. Si el adelanto llega el 2 de enero, ya no suma para la renta de 2026.
- Ampliar la hipoteca para otras cosas. La parte que no va a tu casa no cuenta para la deducción.
- Adelantar con ahorros de años anteriores. Hacienda mira cuánto ha crecido tu patrimonio en el año: si el adelanto no sale de lo que has ahorrado ese año, puede que no te lo cuente entero.
- Pensar que la deducción se va contigo a la casa nueva. No pasa a otra vivienda: si te mudas y compras otra, la pierdes.
Chuleta
- Compraste antes de 2013 y te la aplicabas: sigue valiendo.
- El 15 % de lo que pagas, hasta 9.040 € al año: 1.356 € como mucho.
- Cuentan la cuota, los adelantos y los seguros de vida e incendios de la hipoteca.
- El tope que no usas se pierde: adelanta lo que falta antes del 31 de diciembre, con lo que has ahorrado este año.
- Cambiar de banco, sí; cambiar de casa, no.
Si te queda alguna duda, contéstame por Instagram.
¿Quieres que te lo montemos?
Si prefieres no pelearte con esto, en Horizzon Media lo dejamos funcionando en tu inmobiliaria.
Escríbeme por WhatsApp